Domain boote-verkauf.de kaufen?
Wir ziehen mit dem Projekt
boote-verkauf.de um.
Sind Sie am Kauf der Domain
boote-verkauf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boote-verkauf.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
VEVOR Kajak-Ankerset, 3,5 lbs Paddle Board-Ankerset mit 8 m Seil und Boje, Faltbarer Kleiner Bootsanker mit Aufbewahrungstasche und Karabinerhaken, Kajak-Zubehör für Kajaks, Kleine Boote, KanusVEVOR Kajak-Ankerset, 3,5 lbs Paddle Board-Ankerset mit 8 m Seil und Boje, Faltbarer Kleiner Bootsanker mit Aufbewahrungstasche und Karabinerhaken, Kajak-Zubehör für Kajaks, Kleine Boote, Kanus 1,5 kg Kajak-Ankerset Überragender Grip Vielseitig für den Einsatz in Süß- und Salzwasser Praktische Aufbewahrungslösung Erkunden Sie Wasserwege frei Einfache Bereitstellung Ankergewicht: 3,5 lbs / 1,5 kg,Produktgewicht: 4,2 lbs / 1,9 kg,Material: Gusseisen (KTH300—06),Produktabmessungen: 2,9 x 2,9 x 12,2 Zoll / 73 x 73 x 310 mm,Artikelmodellnummer: PHT-3.5LB,Länge des Seils in Marinequalität: 26,2 Fuß / 8 m,Bojenabmessungen: 4,7 x 2,8 Zoll / 120 × 70 mm, φ0,6 Zoll / 16 mm21,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yachtcare Safeguard SP 750ml - Biozidfreier Unterwasseranstrich für Segel- und Motorboote - Bewuchsschutz für GFK BooteBIOZIDFREIER UNTERWASSERANSTRICH – Selbstpolierender Anstrich, ideal für Segel- und Motorboote aus GFK, Stahl, Holz oder Aluminium als Alternative zum Antifouling OPTIMIERTER SCHUTZ VOR BEWUCHS– Mit LUBRICATOR FLUID für eine erschwerte Anhaftung von Bewuchs und einfachere Reinigung. VIELSEITIG EINSETZBAR – Geeignet für Binnen- und Küstengewässer in nordeuropäischen Regionen mit schwachen bis mittleren Bewuchsverhältnissen. EINFACHE ANWENDUNG – Kann direkt auf selbstpolierendes und Hartantifouling aufgetragen werden, ohne Primer (außer bei Neubeschichtung). LANGLEBIG UND PFLEGELEICHT – Erhältlich in 0,75 l und 2,5 l, mit einer Ergiebigkeit von ca. 11 m2/Liter, und einfacher Wartung nach der Saison. IM VERGLEICH ZU HERKÖMMLICHEN ANTIFOULINGS sorgt das Lubricator Fluid für eine glitschige Oberfläche, die die Anhaftung von Bewuchs erschwert und eine Reinigung erleichtert.59,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Tremmel, Robert: Hafenführer für HausbooteHafenführer für Hausboote , Müritz, Havel, Seenplatte - Die schönsten Häfen und Liegeplätze , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: 10. Auflage, Erscheinungsjahr: 20250505, Titel der Reihe: Hafenführer für Hausboote, Motoryacht und Segler#2#, Autoren: Tremmel, Robert~Drühl, Christin, Redaktion: Weiß, Sebastian~Diesing, Florian, Edition: REV, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 168, Abbildungen: 129 Fotos, 94 Karten, Keyword: Aktivurlaub; Boot; Bootscharter; Bootsurlaub; Bootsurlaub Planung; Brandenburg; Charter; Charterboot; Flusskreuzfahrt; Flusswandern; Hafenführer; Hafenstädte; Hausboot; Hausboot Route; Hausboot Tourenplanung; Havel; Kapitänshandbuch; Kleinseenplatte; Marinaführer; Mecklenburg; Mecklenburg-Vorpommern; Mecklenburger Seenplatte; Mecklenburgische Seenplatte; Motorboot; Motoryacht; Müritz; Planung Hausboot; Planung Hausbooturlaub; Reiseführer; Revierführer; Revierführer Mecklenburg; Revierführer Mecklenburgische Seenplatte; Revierführer Müritz; Revierführer Seenplatte; Seenplatte; Sportschifffahrt; Tourenplaner; Törnplaner; Törnplanung; Urlaub auf dem Hausboot; Wasserwandern, Fachschema: Hafen~Seefahrt / Hafen~Havel - Havelland~Kind / Reisen, Wandern, Natur~Kreuzfahrt / Reiseführer, Reisebeschreibung~Mecklenburgische Seen~Müritz~Wassersport - Wassersportler, Fachkategorie: Bootfahren: Sport und Freizeit~Reiseführer: Ökotourismus~Reiseführer: Aktiv-Urlaub~Reiseführer: Reisen mit Kindern, Familienurlaub~Reiseführer: Routen & Wege~Reiseführer: Kreuzfahrten, Imprint-Titels: Hafenführer für Hausboote, Motoryacht und Segler, Warengruppe: HC/Wassersport/Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 253, Breite: 247, Höhe: 16, Gewicht: 903, Produktform: Gebunden,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
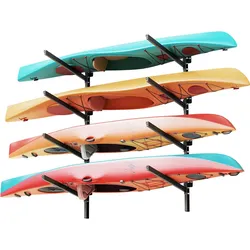
VEVOR Kajak-Aufbewahrungsregal Wandhalterung für 4 Kajaks/Kanus/Surfbretter/Paddleboards/Kleine Boote, Kajakständer mit 136 kg Tragkraft, Einstellbarer Kajakhalterung Lagergestell für Garage StegVEVOR Kajak-Aufbewahrungsregal Wandhalterung für 4 Kajaks/Kanus/Surfbretter/Paddleboards/Kleine Boote, Kajakständer mit 136 kg Tragkraft, Einstellbarer Kajakhalterung Lagergestell für Garage Steg Effiziente Speicherung Höhenverstellbarer Arm Sichere & stabile Struktur Für mehrere Umgebungen Einfache Installation Schützen Sie Ihre Investition Tragfähigkeit: 300 lbs / 136 kg, Armlänge: 28,0 Zoll / 710 mm, Produktgewicht: 30,6 lbs / 13,9 kg,Artikelmodellnummer: JHKYW-004, Kapazität: Bietet Platz für 4 Kajaks, Material: Kohlenstoffstahl, Produktabmessungen: 31,3 x 3,5 x 30,3 Zoll / 795 x 90 x 770 mm64,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
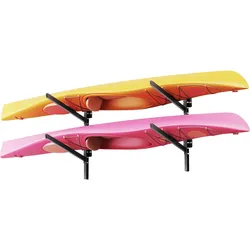
VEVOR Kajak-Aufbewahrungsregal Wandhalterung für 2 Kajaks/Kanus/Surfbretter/Paddleboards/Kleine Boote, Kajakständer mit 90,7 kg Tragkraft, Einstellbarer Kajakhalterung Lagergestell für Garage StegVEVOR Kajak-Aufbewahrungsregal Wandhalterung für 2 Kajaks/Kanus/Surfbretter/Paddleboards/Kleine Boote, Kajakständer mit 90,7 kg Tragkraft, Einstellbarer Kajakhalterung Lagergestell für Garage Steg Effiziente Speicherung Höhenverstellbarer Arm Sichere & stabile Struktur Für mehrere Umgebungen Einfache Installation Schützen Sie Ihre Investition Tragfähigkeit: 200 lbs / 90,7 kg, Armlänge: 28,0 Zoll / 710 mm, Produktgewicht: 15,2 lbs / 6,9 kg,Artikelmodellnummer: JHKYW-002, Kapazität: Bietet Platz für 2 Kajaks, Material: Kohlenstoffstahl, Produktabmessungen: 31,3 x 3,5 x 30,3 Zoll / 795 x 90 x 770 mm48,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Kajak-Ankerset, 3,5 lbs Paddle Board-Ankerset mit 8 m Seil und Boje, Faltbarer Kleiner Bootsanker mit Aufbewahrungstasche und Karabinerhaken, Kajak-Zubehör für Kajaks, Kleine Boote, KanusVEVOR Kajak-Ankerset, 3,5 lbs Paddle Board-Ankerset mit 8 m Seil und Boje, Faltbarer Kleiner Bootsanker mit Aufbewahrungstasche und Karabinerhaken, Kajak-Zubehör für Kajaks, Kleine Boote, Kanus 1,5 kg Kajak-Ankerset Überragender Grip Vielseitig für den Einsatz in Süß- und Salzwasser Praktische Aufbewahrungslösung Erkunden Sie Wasserwege frei Einfache Bereitstellung Ankergewicht: 3,5 lbs / 1,5 kg,Produktgewicht: 4,2 lbs / 1,9 kg,Material: Gusseisen (KTH300—06),Produktabmessungen: 2,9 x 2,9 x 12,2 Zoll / 73 x 73 x 310 mm,Artikelmodellnummer: PHT-3.5LB,Länge des Seils in Marinequalität: 26,2 Fuß / 8 m,Bojenabmessungen: 4,7 x 2,8 Zoll / 120 × 70 mm, φ0,6 Zoll / 16 mm21,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Yachtcare Safeguard SP 750ml - Biozidfreier Unterwasseranstrich für Segel- und Motorboote - Bewuchsschutz für GFK BooteBIOZIDFREIER UNTERWASSERANSTRICH – Selbstpolierender Anstrich, ideal für Segel- und Motorboote aus GFK, Stahl, Holz oder Aluminium als Alternative zum Antifouling OPTIMIERTER SCHUTZ VOR BEWUCHS– Mit LUBRICATOR FLUID für eine erschwerte Anhaftung von Bewuchs und einfachere Reinigung. VIELSEITIG EINSETZBAR – Geeignet für Binnen- und Küstengewässer in nordeuropäischen Regionen mit schwachen bis mittleren Bewuchsverhältnissen. EINFACHE ANWENDUNG – Kann direkt auf selbstpolierendes und Hartantifouling aufgetragen werden, ohne Primer (außer bei Neubeschichtung). LANGLEBIG UND PFLEGELEICHT – Erhältlich in 0,75 l und 2,5 l, mit einer Ergiebigkeit von ca. 11 m2/Liter, und einfacher Wartung nach der Saison. IM VERGLEICH ZU HERKÖMMLICHEN ANTIFOULINGS sorgt das Lubricator Fluid für eine glitschige Oberfläche, die die Anhaftung von Bewuchs erschwert und eine Reinigung erleichtert.59,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Tremmel, Robert: Hafenführer für HausbooteHafenführer für Hausboote , Müritz, Havel, Seenplatte - Die schönsten Häfen und Liegeplätze , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: 10. Auflage, Erscheinungsjahr: 20250505, Titel der Reihe: Hafenführer für Hausboote, Motoryacht und Segler#2#, Autoren: Tremmel, Robert~Drühl, Christin, Redaktion: Weiß, Sebastian~Diesing, Florian, Edition: REV, Auflage: 25010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 168, Abbildungen: 129 Fotos, 94 Karten, Keyword: Aktivurlaub; Boot; Bootscharter; Bootsurlaub; Bootsurlaub Planung; Brandenburg; Charter; Charterboot; Flusskreuzfahrt; Flusswandern; Hafenführer; Hafenstädte; Hausboot; Hausboot Route; Hausboot Tourenplanung; Havel; Kapitänshandbuch; Kleinseenplatte; Marinaführer; Mecklenburg; Mecklenburg-Vorpommern; Mecklenburger Seenplatte; Mecklenburgische Seenplatte; Motorboot; Motoryacht; Müritz; Planung Hausboot; Planung Hausbooturlaub; Reiseführer; Revierführer; Revierführer Mecklenburg; Revierführer Mecklenburgische Seenplatte; Revierführer Müritz; Revierführer Seenplatte; Seenplatte; Sportschifffahrt; Tourenplaner; Törnplaner; Törnplanung; Urlaub auf dem Hausboot; Wasserwandern, Fachschema: Hafen~Seefahrt / Hafen~Havel - Havelland~Kind / Reisen, Wandern, Natur~Kreuzfahrt / Reiseführer, Reisebeschreibung~Mecklenburgische Seen~Müritz~Wassersport - Wassersportler, Fachkategorie: Bootfahren: Sport und Freizeit~Reiseführer: Ökotourismus~Reiseführer: Aktiv-Urlaub~Reiseführer: Reisen mit Kindern, Familienurlaub~Reiseführer: Routen & Wege~Reiseführer: Kreuzfahrten, Imprint-Titels: Hafenführer für Hausboote, Motoryacht und Segler, Warengruppe: HC/Wassersport/Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 253, Breite: 247, Höhe: 16, Gewicht: 903, Produktform: Gebunden,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
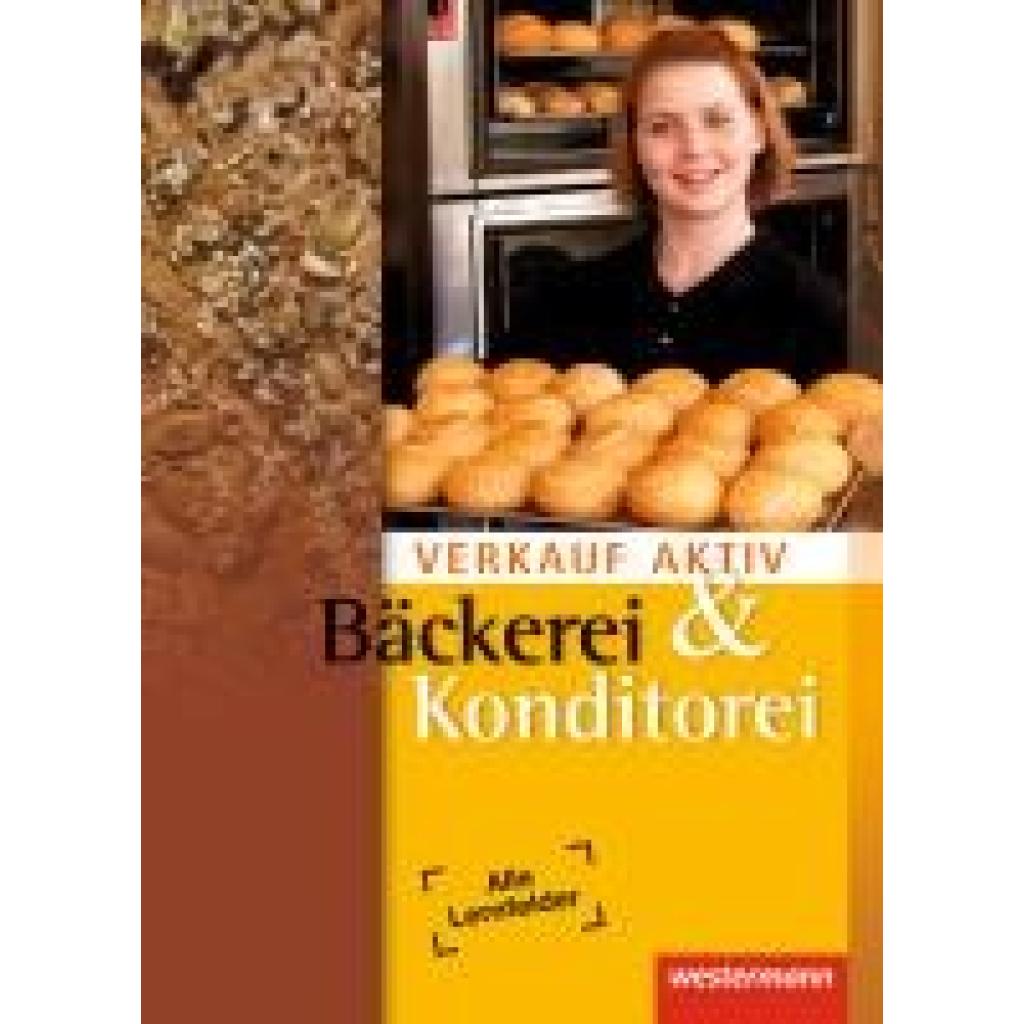
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yachtcare Safeguard SP 750ml - Biozidfreier Unterwasseranstrich für Segel- und Motorboote - Bewuchsschutz für GFK BooteBIOZIDFREIER UNTERWASSERANSTRICH – Selbstpolierender Anstrich, ideal für Segel- und Motorboote aus GFK, Stahl, Holz oder Aluminium als Alternative zum Antifouling OPTIMIERTER SCHUTZ VOR BEWUCHS– Mit LUBRICATOR FLUID für eine erschwerte Anhaftung von Bewuchs und einfachere Reinigung. VIELSEITIG EINSETZBAR – Geeignet für Binnen- und Küstengewässer in nordeuropäischen Regionen mit schwachen bis mittleren Bewuchsverhältnissen. EINFACHE ANWENDUNG – Kann direkt auf selbstpolierendes und Hartantifouling aufgetragen werden, ohne Primer (außer bei Neubeschichtung). LANGLEBIG UND PFLEGELEICHT – Erhältlich in 0,75 l und 2,5 l, mit einer Ergiebigkeit von ca. 11 m2/Liter, und einfacher Wartung nach der Saison. IM VERGLEICH ZU HERKÖMMLICHEN ANTIFOULINGS sorgt das Lubricator Fluid für eine glitschige Oberfläche, die die Anhaftung von Bewuchs erschwert und eine Reinigung erleichtert.59,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.